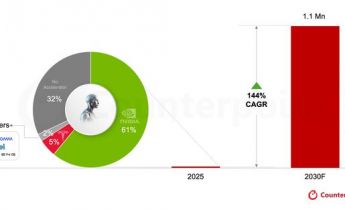
Counterpoint Research 最新发布的全球人形机器人追踪报告指出,预计到 2030 年,全球人形机器人 AI 加速器累计出货量将突破 100 万台,2026 至 2030 年间的复合年增长率高达 144%。在计算架构层面,随着视觉-语言-行动(VLA)模型与世界模型的融合,GPU 在短期内仍是主流算力架构。与此同时,AI 专用集成电路(ASIC)正在快速崛起,特斯拉、小鹏等具备垂直整合能力的厂商,正将其在汽车领域积累的自研芯片技术迁移至人形机器人产品线。
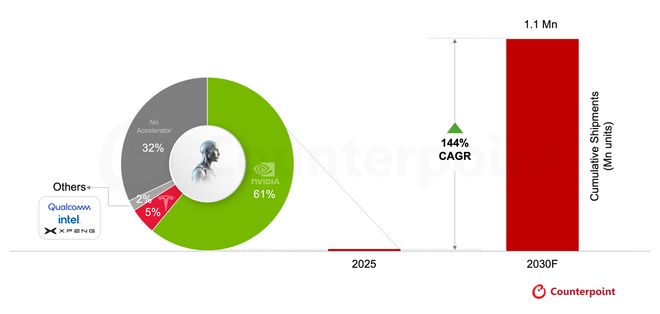
目前,英伟达凭借涵盖算力芯片、模型及仿真工具的全栈生态,主导着人形机器人 GPU 市场,并与智元机器人、宇树科技、Figure AI 等头部本体厂商建立合作。高通则利用异构计算架构切入市场,主打能效优势与较低物料成本,已与 Neura Robotics、Figure AI 等达成设计合作,但其出货规模与英伟达相比仍有差距。Counterpoint 首席分析师 Soumen Mandal 表示,随着机器人模型向“世界行动模型”演进,专用算力在低功耗、小散热约束下的价值将愈发凸显。
在汽车巨头介入方面,Counterpoint 副总监 Ethan Qi 指出,以特斯拉为代表的车企将成为 ASIC 架构的核心推动者,预计 2027 年后下一代支持通用人工智能工作负载的加速器进入量产,市场竞争将进一步加剧。国内方面,由地平线孵化拆分出的 D-Robotics 已推出基于 Nash 架构、算力达 80 TOPS 的 RDK S100 算控一体化开发套件,并与乐聚机器人等厂商达成合作,持续强化国内人形机器人算力生态的自主化能力。
人形机器人行业正从单一算力供给转向多元化架构竞争,芯片厂商与机器人本体企业的深度绑定将成为决定未来市场份额的关键变量。