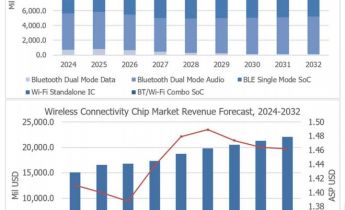
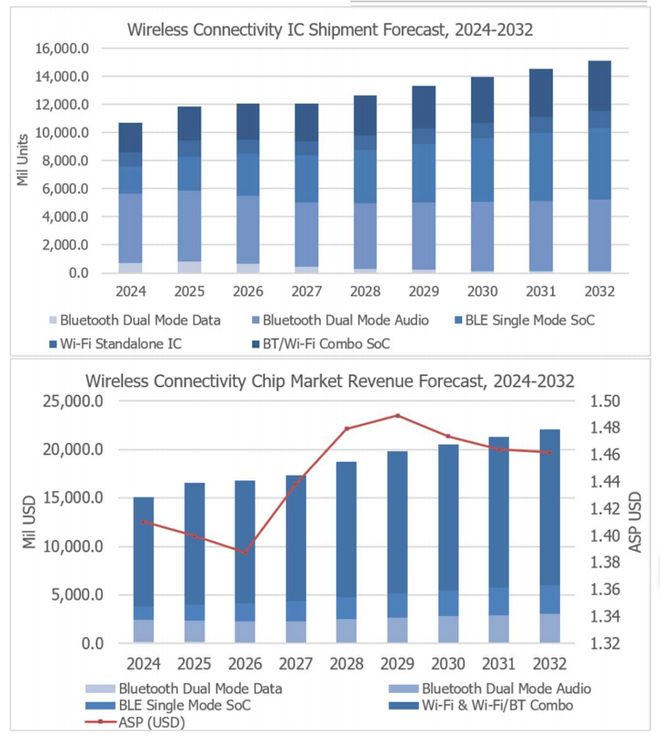
日本市场研究机构Techno Systems Research发布报告显示,2025年全球无线连接芯片出货量达到118亿颗,同比增长10.7%,市场营收为166亿美元。预计2032年出货量将增至151亿颗,营收达到221亿美元,复合年增长率分别为3.7%和4.9%。受存储价格上涨影响,2026年至2027年市场增长预计放缓,但物联网与边缘AI落地将为2028年后的复苏提供动力。
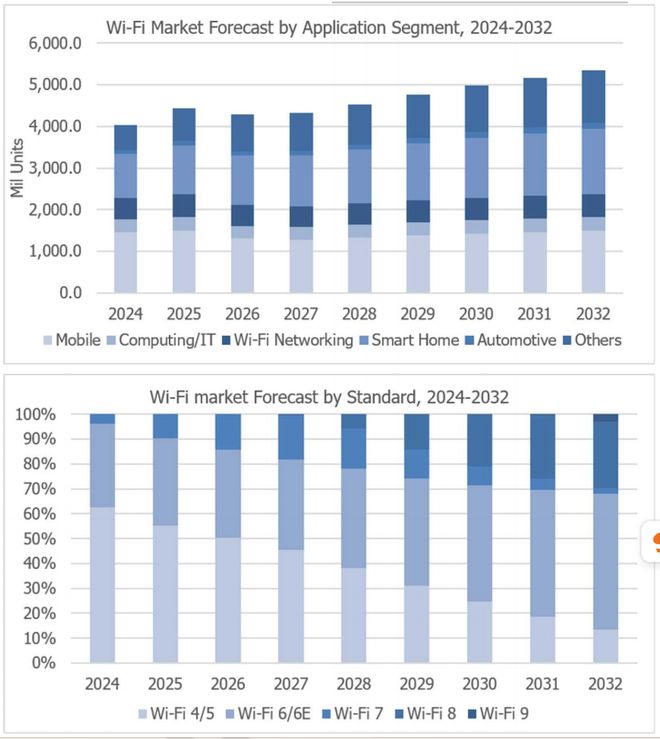
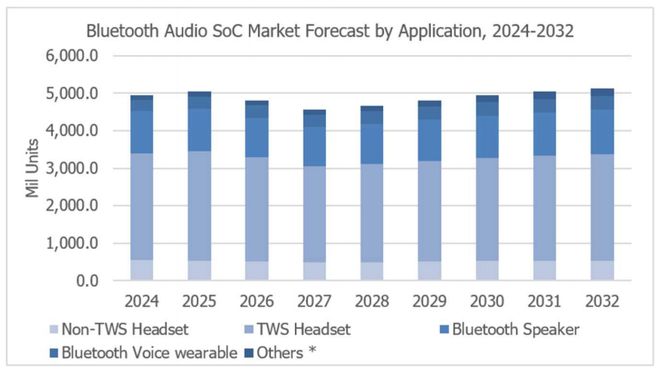
在细分市场中,中国厂商在Wi-Fi MCU领域优势显著,2025年份额达到61%—63%,高于2024年的59%—60%,乐鑫科技、博通集成等为主要参与者。在蓝牙音频SoC市场,2025年全球出货量约50亿颗,中国厂商在中高端市场份额升至51%—52%,而在低端市场份额已达100%,杰理科技、中科蓝讯等企业占据主导。相比之下,Wi-Fi网络芯片领域中国厂商份额仅为6%—7%,海思为主要代表,竞争格局仍由联发科、高通等主导。
随着端侧AI渗透,竞争焦点正从单一通信性能转向计算与软件生态。高通、恒玄科技等厂商已推出集成NPU的蓝牙音频SoC,Nordic、泰凌微等也在数据蓝牙领域推进相关方案。中国厂商虽在成本控制与本土供应链具备优势,但在高端Wi-Fi收发器、网络芯片及开发者社区建设方面仍存短板。
产业层面,无线连接芯片正从出货量驱动向产品结构与技术能力双轮驱动转型,软件生态与整体解决方案能力将成为决定厂商长期竞争力的关键变量。