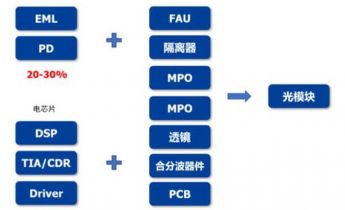
随着AI算力基建扩张,光互联被视为突破数据传输瓶颈的关键路径,光芯片作为光电转换核心,其市场价值量随之提升。根据行业数据,计算能力、内存带宽与互连带宽的增长存在显著不匹配,即“I/O墙”效应,使得高带宽、低功耗的光互联方案成为核心需求。光芯片在光模块成本中占比超过30%,且随速率向800G及更高端迭代,该占比有望上行至60%。全球激光器芯片市场规模预计从2024年的26亿美元增长至2030年的229亿美元,展现出强劲的增长态势。
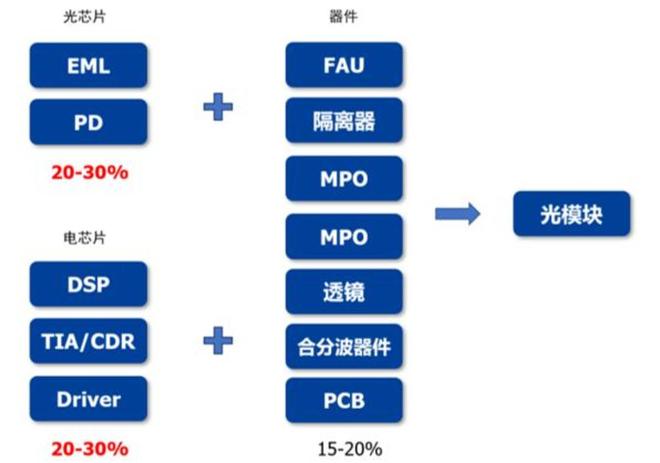
然而,国内光芯片产业面临双重挑战。一方面,美国FCC对光互联产业链的潜在管制风险持续发酵,使得光芯片作为上游核心环节,其估值与扩张空间受到压制;另一方面,制造环节的实际难度被市场此前低估。光芯片制造不同于传统电芯片,其性能提升更依赖外延结构设计与生长,工艺逻辑接近碳化硅(SiC)而非硅基制程。行业普遍采用IDM(垂直整合制造)模式,前期资本开支大,且核心设备交付周期长,导致进入壁垒较高。
在具体产品层面,高端EML和CW激光器是主要难点。目前全球100G以上EML产能高度集中在Lumentum、Broadcom等少数几家厂商手中。数据显示,海外100G EML良率约为75%至85%,而国内厂商仅为海外水平的一半左右;在200G EML上,国内良率更是降至40%至50%,多数厂商仍处于小批量验证阶段。此外,光芯片客户认证周期长达约两年,新厂商切入供应链难度极大,良率爬坡缓慢直接影响了量产进度与成本控制能力。
总体来看,光芯片行业正从单纯的逻辑驱动转向对制造良率与供应链安全深度的重新评估,技术迭代速度与国产替代的实际落地效率之间的落差,将成为未来产业链博弈的关键变量。