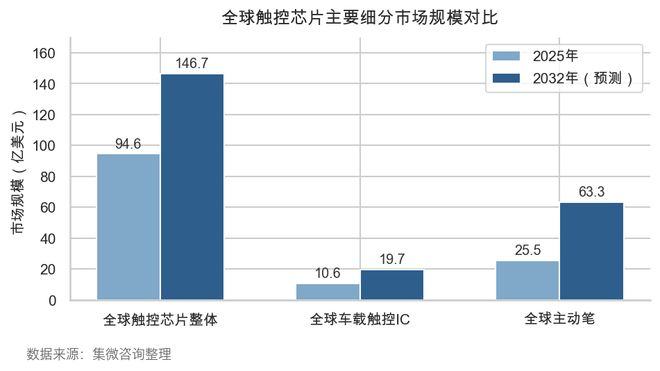
近日,集微咨询发布《2026年触控芯片行业研究报告》。报告测算,2025年全球触控芯片市场规模约为94.58亿美元,预计到2032年将增长至146.72亿美元,复合增速约为6.4%。其中,车载触控IC与主动笔市场表现突出,预计同期复合增速分别达到9.24%和13.84%。目前,智能手机触控芯片的国产化率已突破60%,行业正进入量价齐升的新阶段。
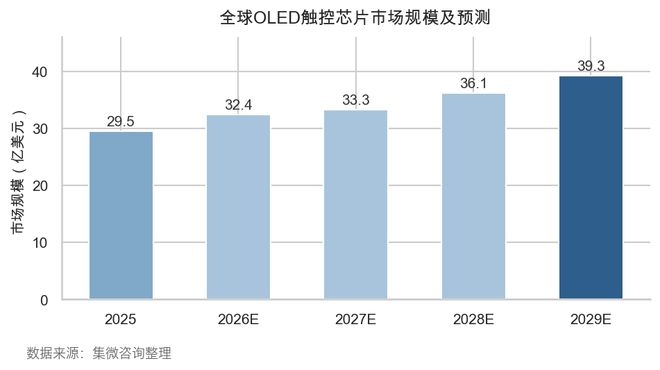
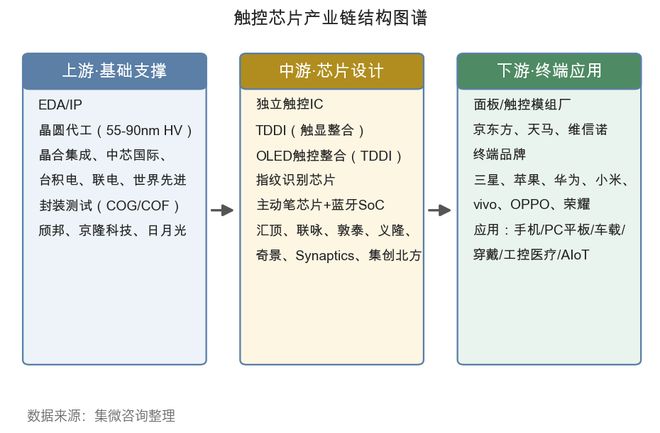
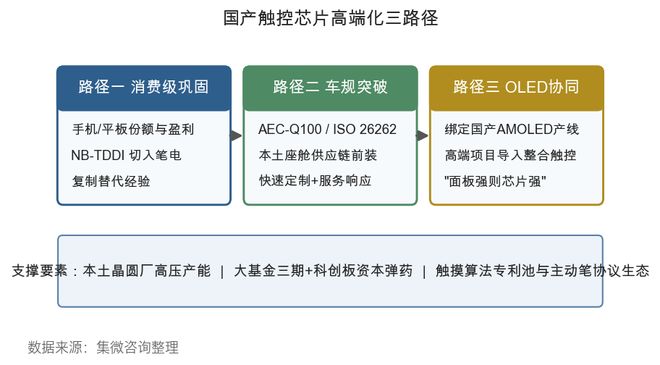
技术演进方面,触控芯片呈现整合化、精准化、多模态及车规化四大趋势。在整合化方面,OLED硬屏已实现触控与驱动单芯片整合,降低BOM成本。精准化方向上,报点率正向120Hz至240Hz演进,配合USI 2.0等协议实现更高压感级别。此外,超声波指纹与触控一体化的多模态方案开始普及,而车载领域则需满足AEC-Q100及ISO 26262认证,技术壁垒高于消费级。
竞争格局显示国际厂商正向高端方案商转型,国产梯队成形。联咏科技、Synaptics等占据第一梯队,国内厂商在消费级替代方面取得进展。报告指出,2026年6月安森美完成对Synaptics的收购,国内企业集创北方也完成了科创板IPO辅导。未来两年,行业竞争焦点将从出货量转向高端项目定点数与车规认证通过数。
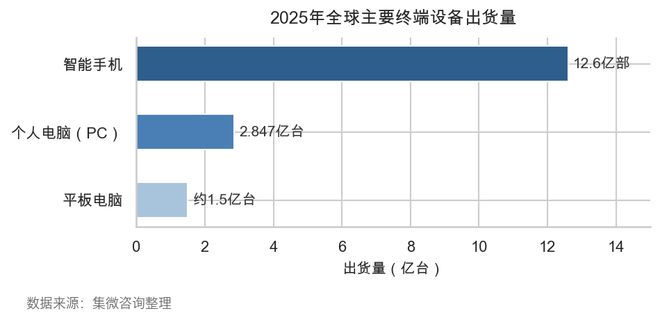
随着终端形态迭代,折叠屏、AI终端及智能座舱成为新的增量市场。据称,折叠屏放量将带动单机触控芯片用量翻倍,AI终端换机潮则推高规格要求。在政策与资本层面,大基金三期及地方产业基金将为行业提供资金支持。行业观察认为,随着整合方案收尾与高端方案定型,触控芯片行业正沿整合化、车规化与国产化主线加速演进,竞争格局面临重塑。