截至 2026 年 11 月 11 日;统计范围为 A股及港股上市公司的半导体领域并购重组(含 A+H 两地上市主体、含跨界进入半导体的案例),不含海外公司间交易。交易状态以公司公告为准,进行中交易均存在变数。
总体态势:一年 250+起,“并购六条+绿色通道"主导
2026 年是中国半导体并购的"超级大年",且热度贯穿全年、至 11 月仍未降温。
全年总量:据 Wind 统计,以首次披露日期为口径,截至 10 月 28 日,年内 A 股上市公司已披露并购事项 3300 余笔,交易总规模近 1.67 万亿元;半导体、人工智能、高端装备、生物医药、新能源是标的集中赛道,半导体为标的最密集的领域之一。
10 月单月:A 股上市公司新公开并购交易 535 笔(环比 +10.31%),披露金额合计 1499.43 亿元;电子行业交易金额居前,其中半导体标的披露金额合计 109.48 亿元,代表案例为圣邦股份收购申矽凌、北方华创收购诺合键维;
9—11 月跨界潮:9–11 月跨界潮:自 9 月下旬起跨界并购持续扩散,9 月 21 日至 11 月上旬,观想科技、园林股份、华之杰、雄塑科技、新亚制程、国恩股份、东百集团、罗普斯金、泰瑞机器等一批传统主业公司密集披露半导体跨界并购预案,标的集中于分立器件、存储控制芯片、封测耗材、封装导热材料、电子特气、光芯片与半导体自动化装备等产业链配套环节;
政策端是重要推手:2026 年《政府工作报告》首次将"并购重组绿色通道"写入,对关键核心技术领域科技型企业常态化实施上市融资、并购重组绿色通道;11 月上交所还接连召开两场并购重组专题座谈会,研讨跨界并购、分期支付、科技企业估值等议题。"科创板八条"发布以来,科创板集成电路行业新增披露 51 单股权收购、交易金额合计超 770 亿元,其中含 23 单重大资产重组。
晶圆制造:资金最重、金额最大
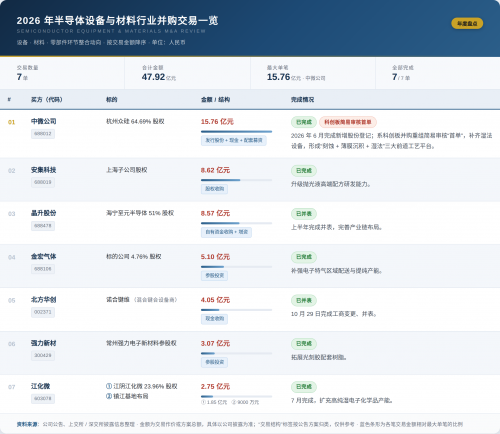
设备与材料:平台化整合密集落地
此外,通富微电(002156)9 月完成 7620 万股定增(55.38 元/股),为其推进收购京隆科技 26% 股权(2025 年披露、48.85 亿元)等整合提供资金支持,相关整合仍在推进中。
终止与撤回案例:产业逻辑成立≠交易必然达成
两单科创板重组在年内相继折戟,叠加此前国科微收购中芯宁波终止等案例,显示涉及未盈利或周期波动资产的交易,在估值、业绩承诺与监管审核环节的门槛正在抬高;同期监管对跨界并购(年内已有 10 余个项目收到问询函或关注函)也明显趋严。
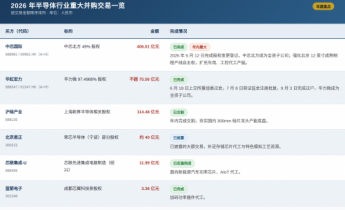
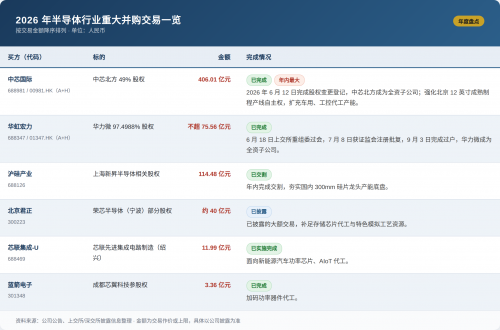
晶圆制造端"买产能":中芯国际 406 亿元、沪硅产业 114 亿元、北京君正 40 亿元等大额资金集中涌入成熟制程产线与硅片产能,规避新建产线的漫长周期与大额资本开支,是当下效率最高的扩张路径。
设备材料平台化:中微公司借此补齐湿法设备、北方华创切入混合键合,龙头构建工艺平台;材料端并购聚焦品类扩充与区域产能(湿电子化学品、电子特气、光刻胶配套、第三代半导体衬底)。
设计公司并购换时间:晶丰明源、芯导科技借并购切入车规级;圣邦股份、华大九天、概伦电子分别在模拟、EDA 补链,且 A+H 两地上市平台开始为并购提供新弹药。
端侧 AI 成为港股并购新主题:黑芝麻智能收购亿智电子后,端侧 AI SoC 全算力梯度布局成型。